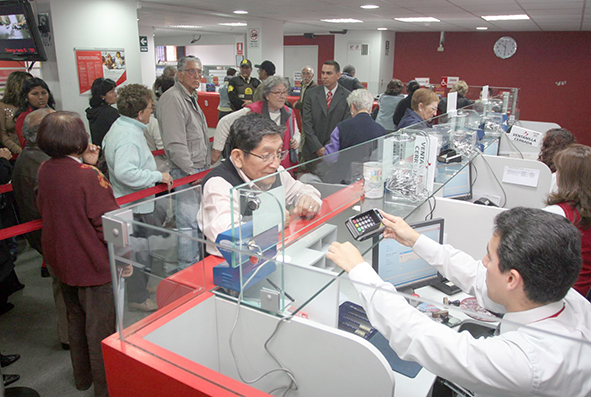
La segunda ola por el COVID-19 motivó que desde el gobierno central se tomara nuevamente como medida de contención la implementación de una cuarentena, aunque esta vez focalizada. Esto ha hecho que distintos sectores productivos se vean perjudicados, lo cual ha ido en detrimento de la banca, toda vez que los empresarios debieron reprogramar nuevamente sus deudas y otros simplemente dejaron de pagar ante la presión financiera que generó el cierre temporal de sus negocios. En esa línea, un informe de Semana Económica da cuenta sobre cómo esta nueva cuarentena generaría presiones en los resultados de las microfinancieras, a través de mayor morosidad y nuevos plazos de reprogramación.
Según el informe, al cierre del año pasado las financieras alcanzaron un índice de morosidad del 10.8 %, mientras que las cajas municipales cerraron con 5.08 %. La diferencia entre ambas radica en que los programas de apoyo financiero a las Micro Y Pequeñas Empresas – MYPE, impulsados por el gobierno central, mantuvieron controlada la morosidad en las cajas.
Cautela
Este año el sector microfinanciero volverá a tener un crecimiento minoritario por las restricciones de la crisis sanitaria, lo cual generará que focalicen sus colocaciones solo en aquellos clientes con mejor perfil crediticio, para disminuir los riesgos.
Algunos de los entrevistados por Semana Económica, como Ralph Guerra, director ejecutivo de Compartamos Financiera, señalaron que a diciembre del año pasado se alcanzó un nivel de desembolso del 80 %, pero con la cuarentena en enero se bajó nuevamente a entre el 60 % y 65 %.
En esa línea, el gerente general de Financiera Efectiva, Juan Carlos de Alcázar, indicó que este año será de mucha competencia, pues habrá menos sujetos de crédito en el mercado, lo cual originará una disputa por dicho cliente.
“Los clientes que vendrán son los de mejor calidad y los que ya tenemos en el portafolio, es decir, los de buen comportamiento de pago”, aseguró.
Por su parte, Omar Maldonado, director de la clasificadora de riesgos Apoyo & Asociados, mencionó que entre el 3 % y 5 % de la cartera ya programada por las financieras y cajas municipales podría caer en mora.
Reprogramación de deudas
Asimismo, Ramiro Postigo, gerente central de Finanzas y Planeamiento de Caja Arequipa, destacó que el 2020 se reprogramaron alrededor del 70 % de las deudas de las MYPE, cifra que para diciembre ya había disminuido a entre el 30 % y 35 %. Sin embargo, esta ineludiblemente aumentará este año y serán necesarios mayores plazos para las reprogramaciones.
En virtud de ello, la Superintendencia de Banca y Seguros – SBS, permitió la prórroga del pago de las deudas por tres meses adicionales, aunque para eso serán necesarias mayores provisiones, a fin de resguardar la cartera. Por ejemplo, Juan Carlos de Alcázar menciona que las provisiones en su entidad fueron de 43 millones de soles en diciembre, pero para enero se hizo un adicional de 34 millones.
Gobierno
Para paliar esta situación, el gobierno central anunció la creación de un nuevo Programa de Apoyo Empresarial para las MYPE, el cual contará con un fondo de dos mil millones de soles para promover el financiamiento de capital de trabajo hasta por 36 meses, con un período de gracia de un año.
El ministro de la Producción, José Luis Chicoma Lúcar, explicó que este nuevo programa combina los mecanismos del Fondo de Apoyo Empresarial – FAE MYPE, y Reactiva Perú, con la finalidad de garantizar los créditos de capital de trabajo de los sectores productivos.
En el caso de los créditos hasta 20 mil soles, el gobierno dará un aval que garantizará el pago de hasta el 98 %, mientras que en los créditos de hasta 60 mil soles, el aval será del 90 %. Todo esto se traduce en bajas tasas de interés.
No obstante, no pueden participar las empresas vinculadas a las entidades financieras que otorgan el crédito ni aquellas comprendidas en casos de corrupción o inhabilitadas para contratar con el Estado por el Organismo Supervisor de Contrataciones del Estado – OSCE.
Deja tu Comentario